 Stockerfy

Meta (META): superó los ingresos esperados y la acción cierra 7,0% abajo
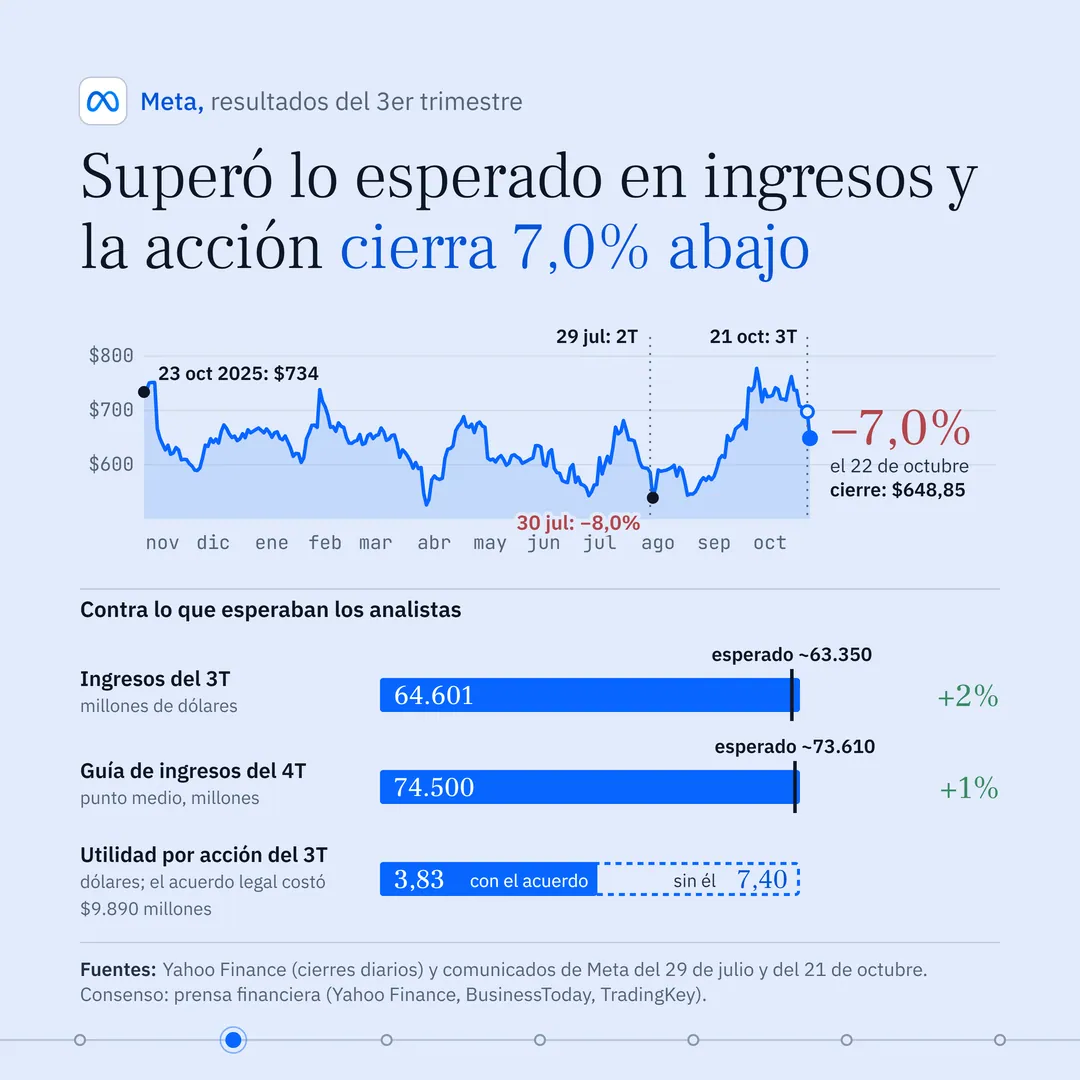
En el tercer trimestre de 2026 Meta facturó 64.601 millones de dólares, un 26% más que un año antes y sobre los unos 63.350 millones que esperaban los analistas. El flujo de caja libre, que es lo que queda de la caja que genera el negocio después de invertir en equipos, fue de −2.120 millones de dólares. La acción cerró el 22 de octubre en 648,85 dólares, 7,0% menos que el día anterior.
This analysis is available in Spanish only.
Puntaje de hoy. Del scan del 30 oct 2026. El análisis cita los puntajes del 22 de octubre de 2026, que pueden diferir.
- Industria
- Internet Content & Information
- Capitalización
- US$1,57 billones
El carrusel, slide por slide
Tal como se publicó en Instagram
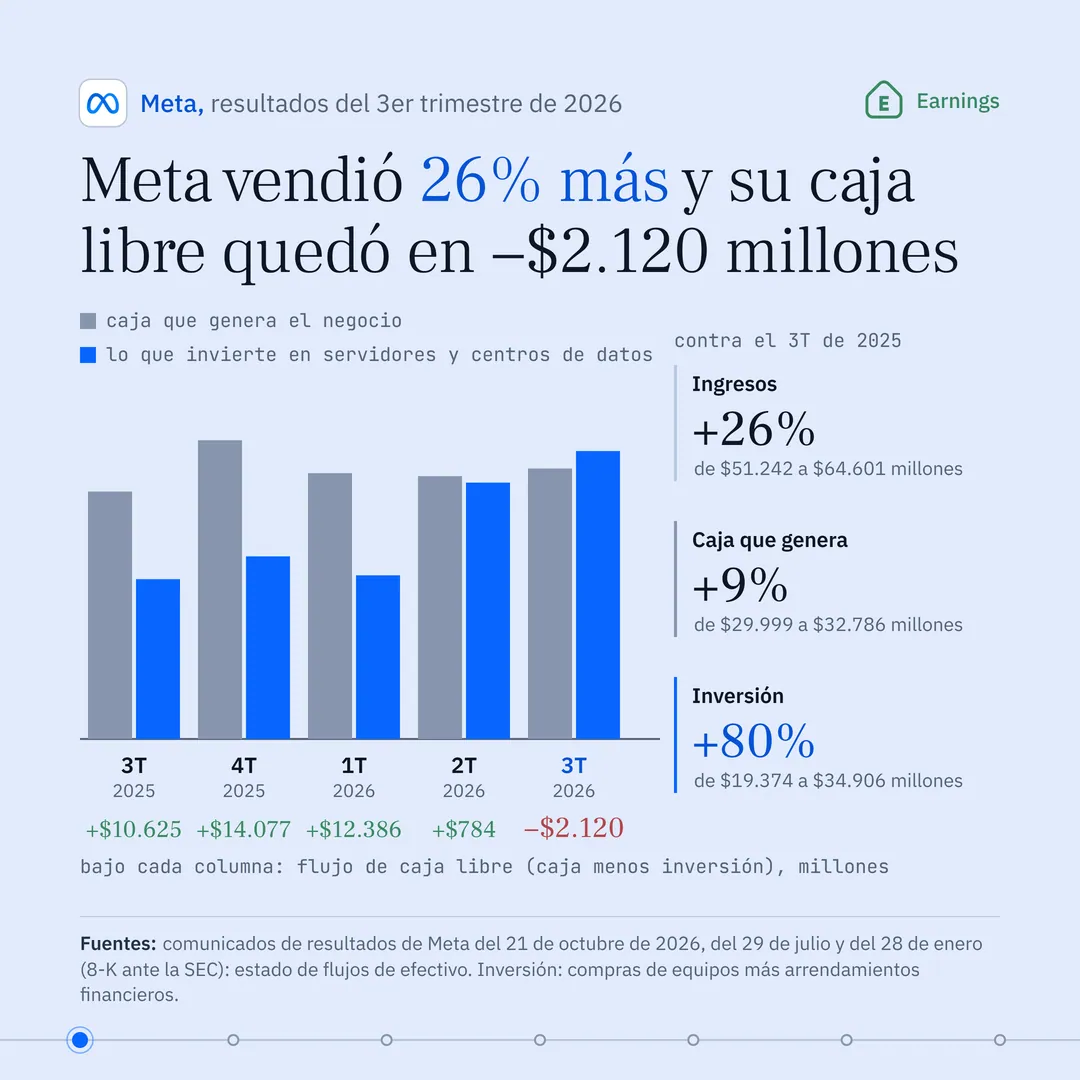
Meta vendió 26% más y su caja libre quedó en menos 2.120 millones de dólares
- 01 / 07
Meta vendió 26% más y su caja libre quedó en menos 2.120 millones de dólares
Descripción de la slide
Portada sobre fondo claro azulado. Arriba, el ícono redondeado con el logotipo de Meta, el texto "Meta, resultados del 3er trimestre de 2026" y, a la derecha, un escudo verde con una letra E y la palabra "Earnings" (el escudo verde indica que los ingresos superaron lo esperado). Titular: "Meta vendió 26% más y su caja libre quedó en menos 2.120 millones de dólares". Gráfico de cinco pares de barras por trimestre, del 3T de 2025 al 3T de 2026: una barra gris con la caja que genera el negocio y una azul con lo que invierte en servidores y centros de datos. Bajo cada par, el flujo de caja libre en millones de dólares: más 10.625; más 14.077; más 12.386; más 784 y, en rojo, menos 2.120. A la derecha, tres rótulos del 3T contra el 3T de 2025: ingresos, más 26%, de 51.242 a 64.601 millones; caja que genera, más 9%, de 29.999 a 32.786 millones; inversión, más 80%, de 19.374 a 34.906 millones. Abajo, la fuente y una línea de puntos de paginación que cruza el borde de la imagen.
- 02 / 07
Superó lo esperado en ingresos y la acción cierra 7,0% abajo
Descripción de la slide
Titular: "Superó lo esperado en ingresos y la acción cierra 7,0% abajo". Gráfico de línea azul con el precio de la acción en doce meses, de 734 dólares el 23 de octubre de 2025 a 648,85 el 22 de octubre de 2026. Marcas: una vertical punteada el 29 de julio, "2T", con un punto y "30 jul: menos 8,0%" en rojo, y otra el 21 de octubre, "3T", con un círculo hueco el día del reporte y un punto lleno al cierre del 22 de octubre, con "menos 7,0%" en rojo y "cierre: 648,85 dólares". Debajo, "Contra lo que esperaban los analistas": ingresos del 3T, 64.601 millones contra unos 63.350, más 2% en verde; guía de ingresos del 4T, punto medio 74.500 millones contra unos 73.610, más 1% en verde; y utilidad por acción del 3T, 3,83 dólares con el acuerdo legal, con una barra punteada hasta 7,40 sin él. Fuente: Yahoo Finance, comunicados de Meta y prensa financiera para el consenso.
- 03 / 07
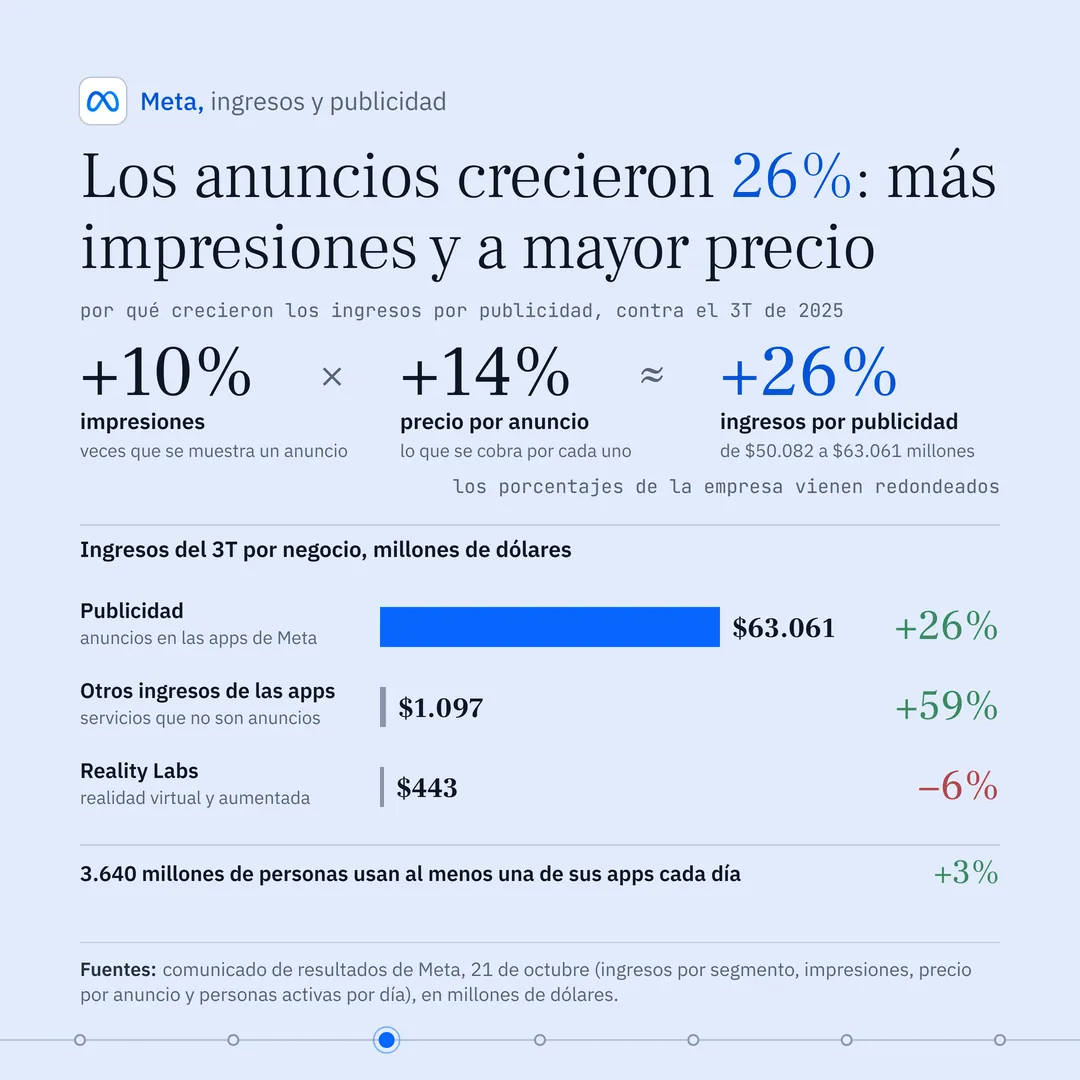
Los anuncios crecieron 26%: más impresiones y a mayor precio
Descripción de la slide
Titular: "Los anuncios crecieron 26%: más impresiones y a mayor precio". Arriba, una ecuación: más 10% de impresiones (veces que se muestra un anuncio), por más 14% de precio por anuncio, aproximadamente igual a más 26% de ingresos por publicidad, de 50.082 a 63.061 millones de dólares, con la nota de que los porcentajes de la empresa vienen redondeados. Abajo, ingresos del 3T por negocio en millones: publicidad, 63.061, más 26%, con una barra azul larga; otros ingresos de las apps, 1.097, más 59%; Reality Labs, 443, menos 6% en rojo. Una línea final: 3.640 millones de personas usan al menos una de sus apps cada día, más 3%. Fuente: comunicado de resultados de Meta.
- 04 / 07
De cada $100 que vendió, $15,3 quedaron como utilidad neta
Descripción de la slide
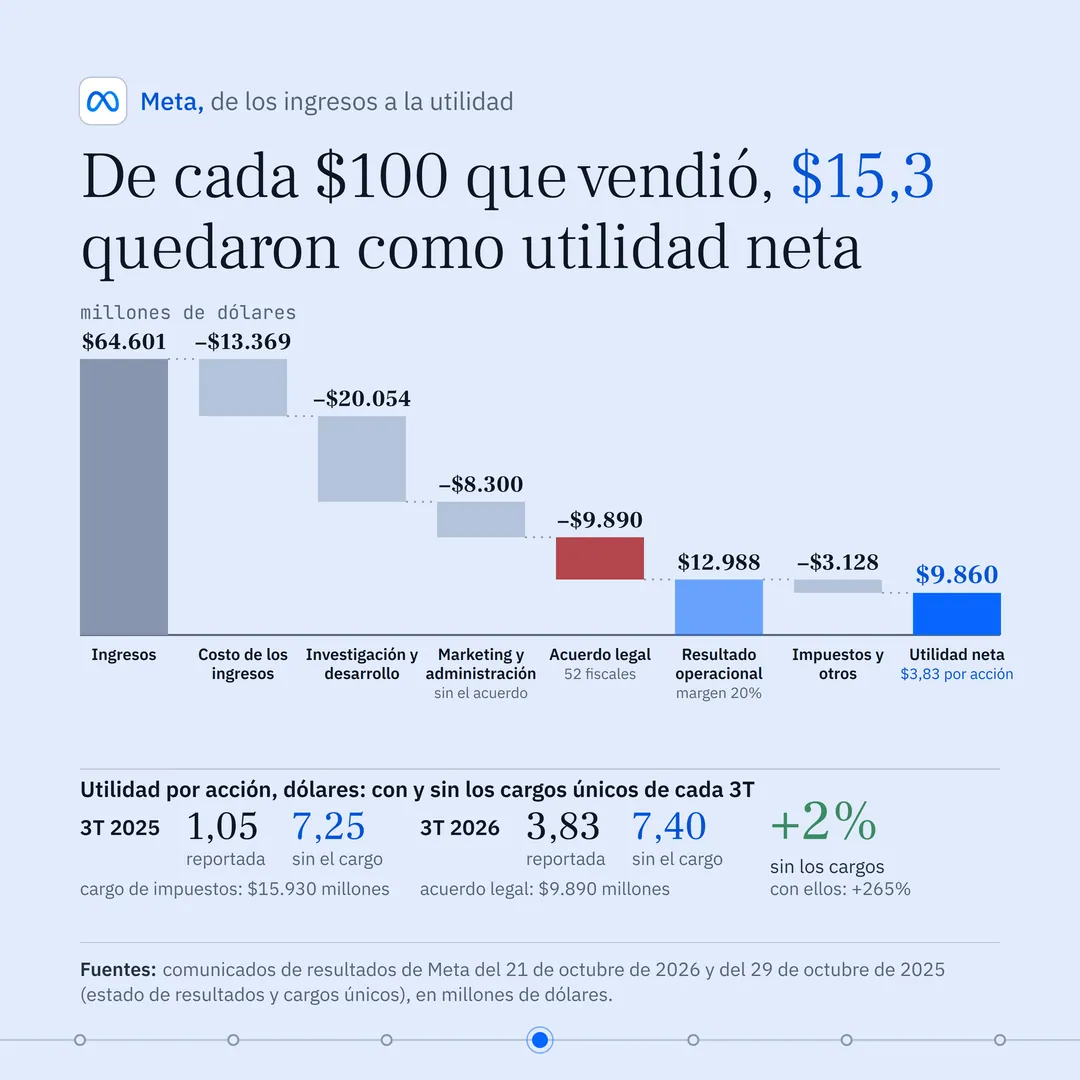
Titular: "De cada $100 que vendió, $15,3 quedaron como utilidad neta". Gráfico de cascada en millones de dólares con ocho columnas: ingresos, 64.601; costo de los ingresos, menos 13.369; investigación y desarrollo, menos 20.054; marketing y administración, menos 8.300; acuerdo legal con 52 fiscales, menos 9.890, en rojo; resultado operacional, 12.988, margen de 20%; impuestos y otros, menos 3.128; utilidad neta, 9.860, en azul, con 3,83 dólares por acción. Debajo, "Utilidad por acción, dólares: con y sin los cargos únicos de cada 3T": 3T 2025, 1,05 reportada y 7,25 sin el cargo de impuestos de 15.930 millones; 3T 2026, 3,83 reportada y 7,40 sin el acuerdo legal de 9.890 millones; más 2% en verde sin los cargos, contra más 265% con ellos. Fuente: comunicados de resultados de Meta.
- 05 / 07
Invertirá en 2026 $135.000 a $145.000 millones
Descripción de la slide
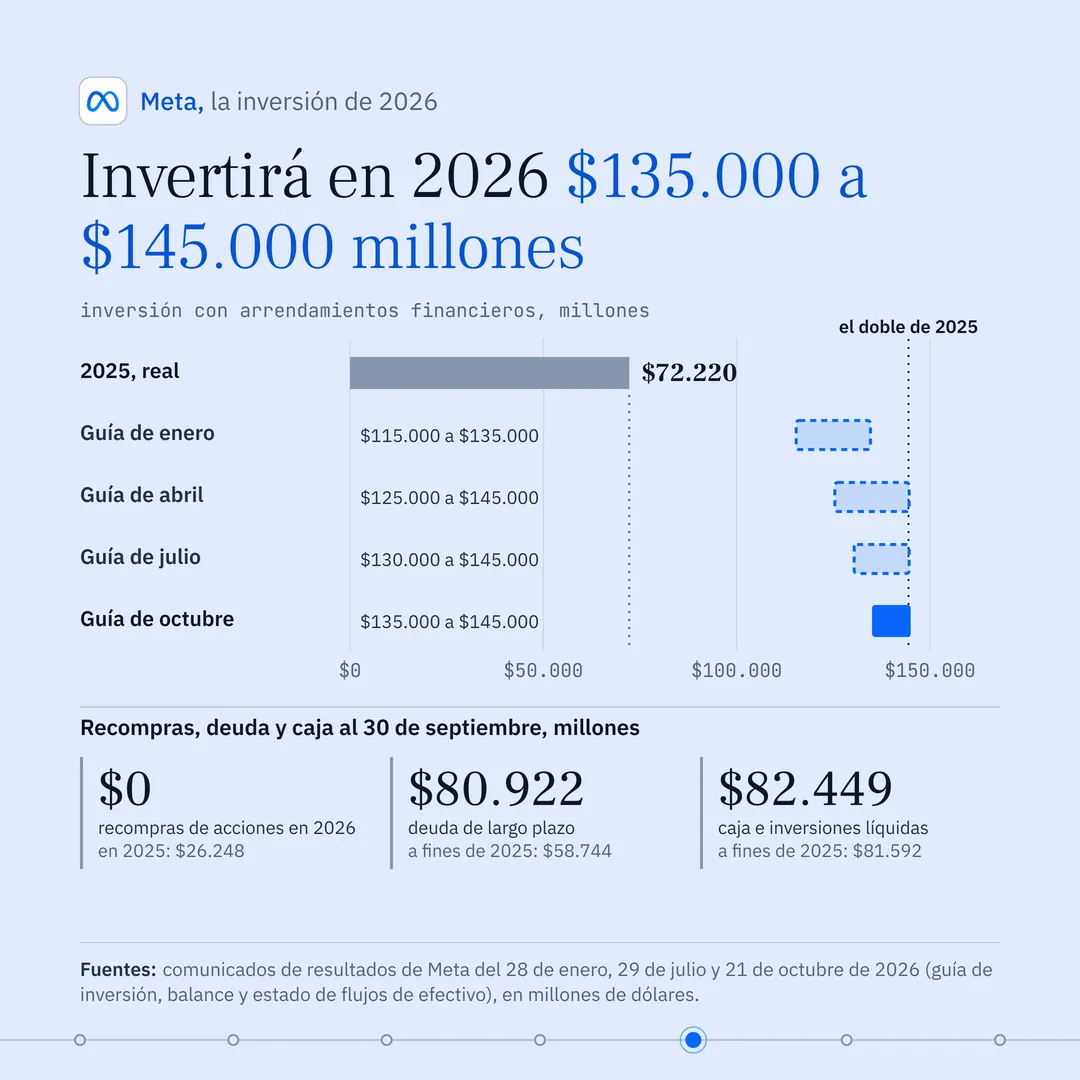
Titular: "Invertirá en 2026 $135.000 a $145.000 millones". Gráfico de barras horizontales en millones de dólares, con eje de 0 a 150.000: 2025 real, una barra gris hasta 72.220, con una línea punteada vertical; cuatro barras flotantes de la guía de 2026, tres punteadas y la última azul llena: enero, 115.000 a 135.000; abril, 125.000 a 145.000; julio, 130.000 a 145.000; octubre, 135.000 a 145.000. Otra línea punteada marca "el doble de 2025", cerca de 144.000. Abajo, tres cifras al 30 de septiembre: recompras de acciones en 2026, 0 dólares, contra 26.248 millones en 2025; deuda de largo plazo, 80.922 millones, contra 58.744 a fines de 2025; caja e inversiones líquidas, 82.449 millones, contra 81.592. Fuente: comunicados de resultados de Meta.
- 06 / 07
Calidad 82,0, Crecimiento 64,9 y Valoración 48,9
Descripción de la slide
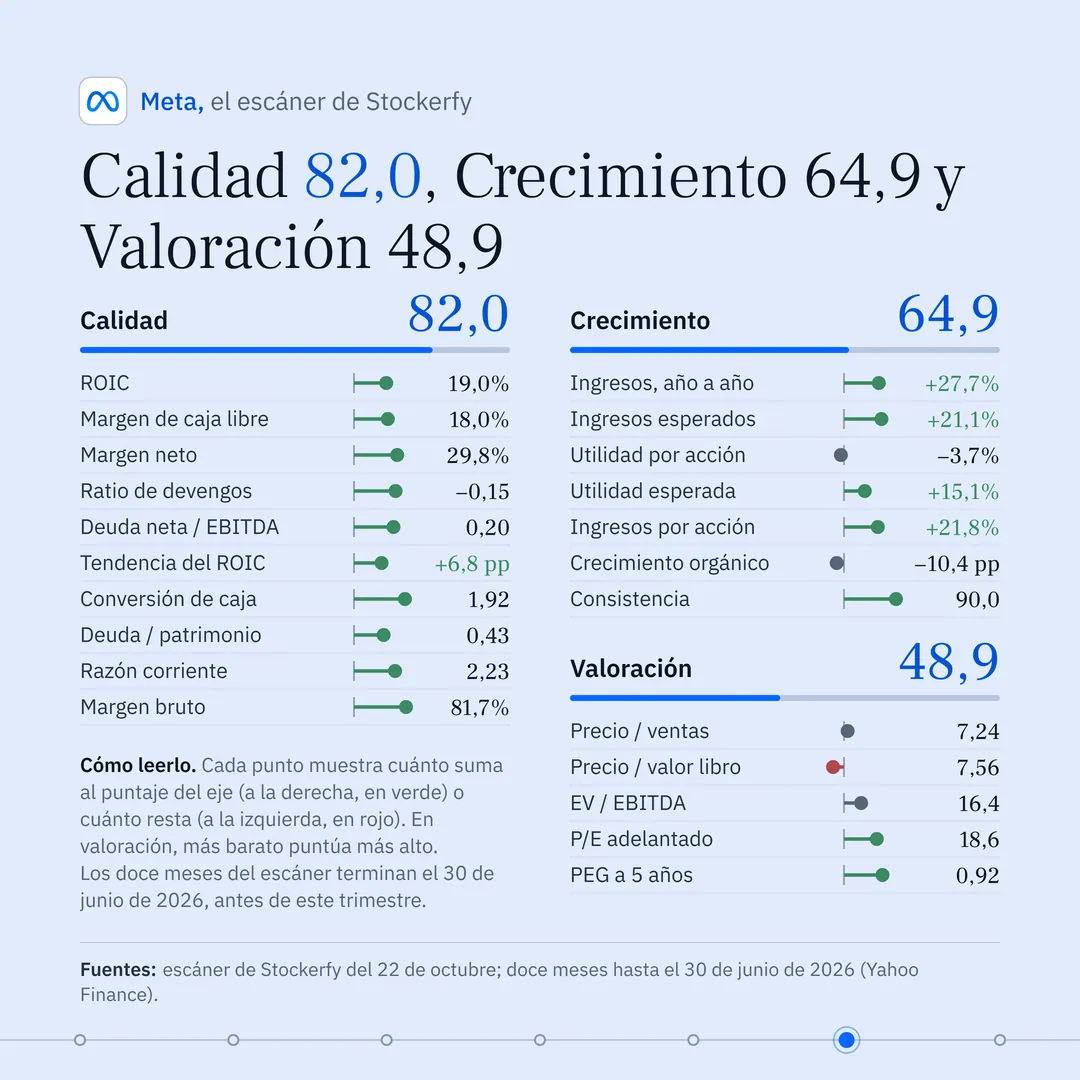
Titular: "Calidad 82,0, Crecimiento 64,9 y Valoración 48,9". Tres bloques, cada uno con el puntaje del eje, una barra y todas sus métricas como un punto verde (suma al puntaje), gris (neutro) o rojo (resta) sobre un eje con cero. Calidad 82,0: ROIC 19,0%, margen de caja libre 18,0%, margen neto 29,8%, ratio de devengos menos 0,15, deuda neta sobre EBITDA 0,20, tendencia del ROIC más 6,8 puntos, conversión de caja 1,92, deuda sobre patrimonio 0,43, razón corriente 2,23 y margen bruto 81,7%. Crecimiento 64,9: ingresos año a año más 27,7%, ingresos esperados más 21,1%, utilidad por acción menos 3,7%, utilidad esperada más 15,1%, ingresos por acción más 21,8%, crecimiento orgánico menos 10,4 puntos y consistencia 90,0. Valoración 48,9, con la barra más corta: precio sobre ventas 7,24, precio sobre valor libro 7,56 en rojo, EV sobre EBITDA 16,4, P/E adelantado 18,6 y PEG a 5 años 0,92. Una nota explica cómo leer los puntos, que en valoración más barato puntúa más alto y que los doce meses del escáner terminan el 30 de junio de 2026.
- 07 / 07
Master Score 63,8: Valoración, con 48,9, es el eje más bajo
Descripción de la slide
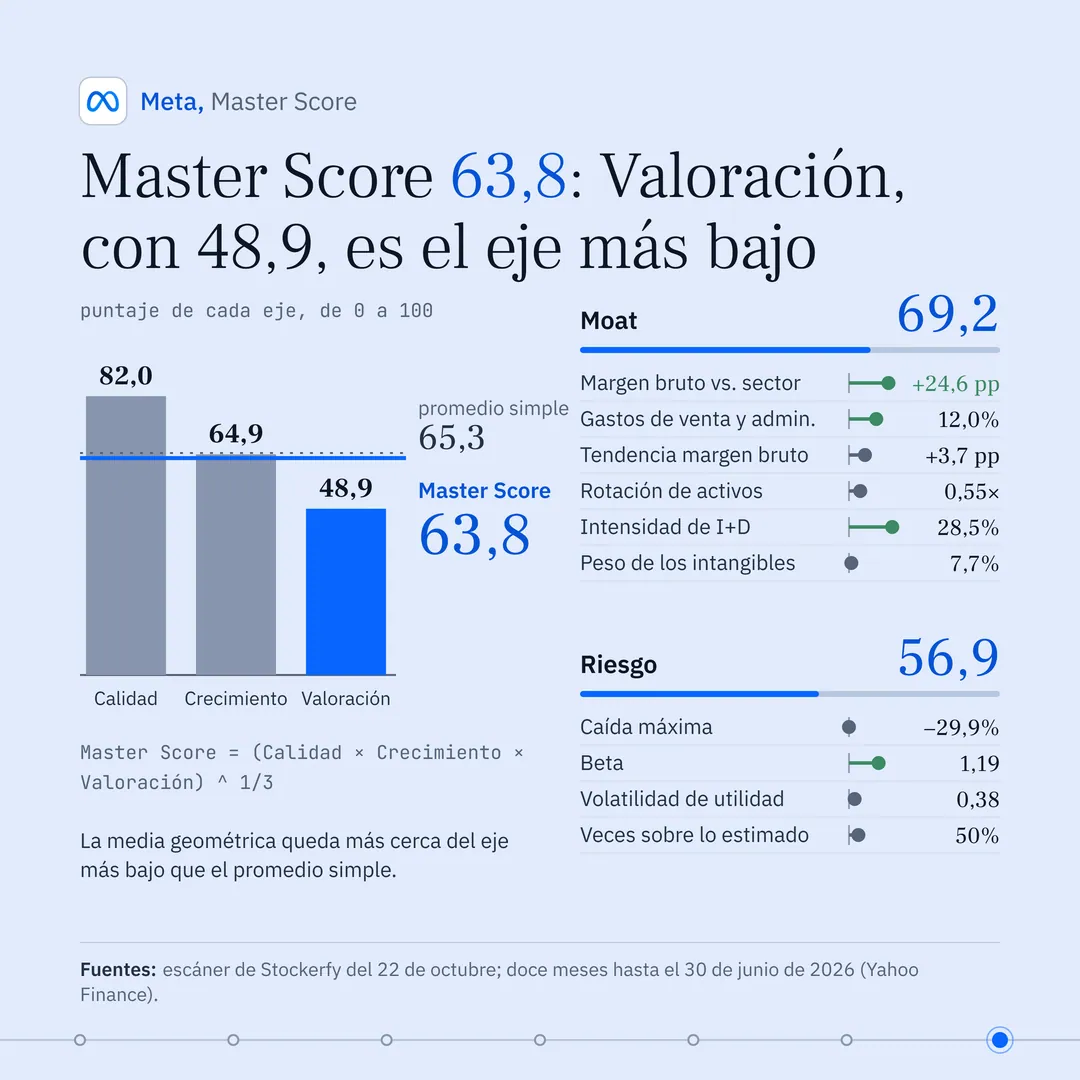
Titular: "Master Score 63,8: Valoración, con 48,9, es el eje más bajo". A la izquierda, tres barras del puntaje de cada eje: Calidad 82,0, Crecimiento 64,9 y Valoración 48,9, esta última en azul. Una línea punteada marca el promedio simple, 65,3, y una línea azul gruesa marca el Master Score, 63,8, algo más cerca de la barra más baja; abajo, la ecuación y la nota de que la media geométrica queda más cerca del eje más bajo. A la derecha, Moat 69,2 con sus seis métricas: margen bruto contra su sector más 24,6 puntos, gastos de venta y administración 12,0%, tendencia del margen bruto más 3,7 puntos, rotación de activos 0,55, intensidad de investigación y desarrollo 28,5% y peso de los intangibles 7,7%; y Riesgo 56,9 con cuatro métricas: caída máxima menos 29,9%, beta 1,19, volatilidad de utilidad 0,38 y veces sobre lo estimado 50%.
El texto del post
Qué hace Meta: opera Facebook, Instagram, WhatsApp y Messenger, y vende publicidad dentro de ellas. Además fabrica dispositivos de realidad virtual y aumentada, en su división Reality Labs. Su ingreso viene casi entero de la publicidad: 63.061 millones de los 64.601 millones del trimestre.
Los anuncios crecieron 26%. Se mostraron 10% más y el precio por anuncio subió 14%. 3.640 millones de personas usan al menos una de sus apps cada día, 3% más que hace un año.
La inversión en equipos e infraestructura fue de 34.906 millones de dólares en el trimestre, contra 19.374 millones hace un año. La caja que genera el negocio subió de 29.999 a 32.786 millones. Como la inversión creció 80% y la caja 9%, el flujo de caja libre pasó de +10.625 millones a −2.120 millones. En el segundo trimestre había sido de +784 millones.
Para 2026 proyecta invertir entre 135.000 y 145.000 millones de dólares, contra 130.000 a 145.000 millones en la guía de julio y 115.000 a 135.000 millones en la de enero. En 2025 invirtió 72.220 millones. Hasta septiembre no recompró acciones, contra 26.248 millones en 2025, y su deuda de largo plazo subió de 58.744 millones a fines de 2025 a 80.922 millones.
La utilidad neta fue de 9.860 millones, 15,3 por cada 100 dólares vendidos. El resultado operacional bajó 37%, a 12.988 millones, porque el trimestre incluye 9.890 millones por el acuerdo con 52 fiscales generales de Estados Unidos, para resolver las demandas sobre salud mental de adolescentes y redes sociales.
La utilidad por acción fue de 3,83 dólares, contra 1,05 hace un año. Ese trimestre de 2025 incluyó un cargo de impuestos de 15.930 millones. Sin el cargo de cada año, la utilidad por acción fue de 7,40 dólares contra 7,25, un 2% más.
Para el cuarto trimestre proyecta ingresos de 73.000 a 76.000 millones de dólares; el punto medio, 74.500 millones, queda sobre los unos 73.610 millones que esperaban los analistas.
También anunció una acción Clase C, sin voto, que se repartirá en enero de 2027 como dividendo: una por cada acción actual.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien. Los doce meses que usa terminan en junio de 2026, antes de este trimestre.
Calidad: 82,0 → el retorno sobre el capital es 19,0%, el margen neto 29,8%, el margen de caja libre 18,0% y el margen bruto 81,7%.
Crecimiento: 64,9 → los ingresos crecieron 27,7% en esos doce meses y los ingresos por acción 21,8%, con una consistencia de 90 sobre 100. Los analistas esperan +21,1% en ingresos. La utilidad por acción de esos doce meses cayó 3,7%.
Valoración: 48,9 → acá más barato puntúa más alto. La acción vale 18,6 veces la utilidad esperada y su PEG, que divide el precio por el crecimiento esperado, es 0,92. El precio sobre valor libro, de 7,56, es la única métrica que resta.
Moat: 69,2 → el Moat mide si la empresa tiene una ventaja difícil de copiar. Su margen bruto queda 24,6 puntos sobre la mediana de su sector y la inversión en investigación y desarrollo equivale a 28,5% de los ingresos.
Riesgo: 56,9 → la caída máxima de 30% puntúa neutro; el beta de 1,19 puntúa a favor y la utilidad superó lo estimado en 50% de los trimestres recientes.
El Master Score da 63,8, la media geométrica de los tres primeros ejes. El eje más bajo es la valoración, de 48,9. En el análisis del 8 de agosto el Master Score era 64,2.