 Stockerfy
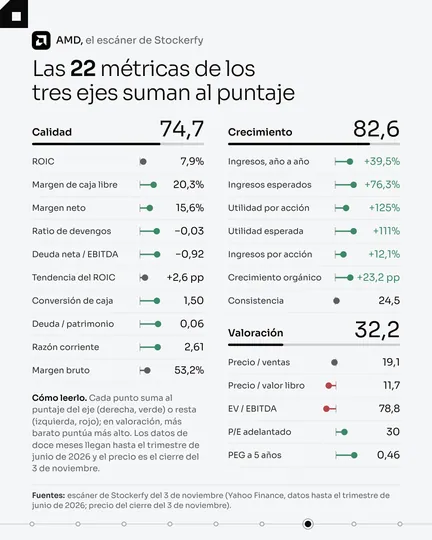
Calidad
74,7ROIC7,9%
Margen de caja libre20,3%
Margen neto15,6%
Ratio de devengos−0,03
Deuda neta / EBITDA−0,92
Tendencia del ROIC+2,6 pp
Conversión de caja1,50
Deuda / patrimonio0,06
Razón corriente2,61
Margen bruto53,2%
AnálisisAMD

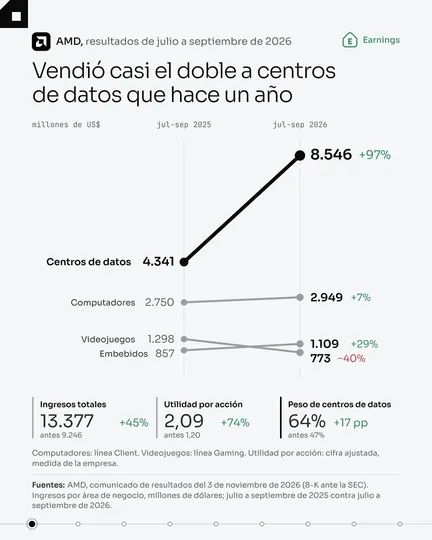
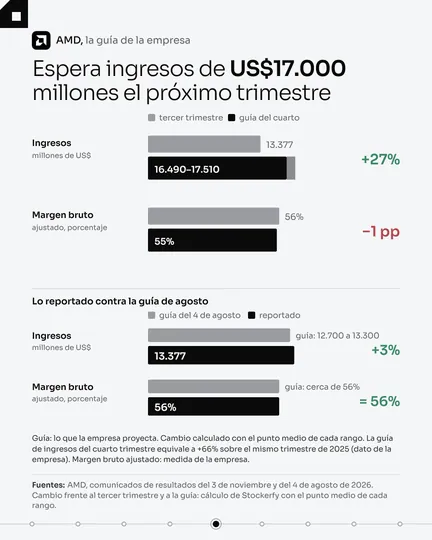
AMD facturó US$13.377 millones en el trimestre de julio a septiembre de 2026 (+45%) y ganó US$2,09 por acción en cifras ajustadas, contra US$1,95 que esperaban los analistas. Las ventas a centros de datos fueron de US$8.546 millones (+97%) y pesaron 64% del total (47% hace un año). Su resultado operacional fue de US$2.832 millones, 21,2% de los ingresos (13,7% hace un año). La empresa proyecta ingresos de cerca de US$17.000 millones para el cuarto trimestre, contra US$16.200 millones que esperaban los analistas.
Doce meses de cierres diarios
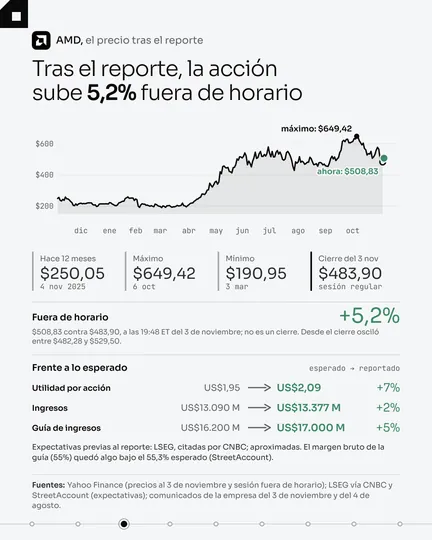
AMD reportó el martes 3 de noviembre, después del cierre de Nueva York. AMD cerró ese día en US$483,90; fuera de horario abrió en US$484,49 (+0,1%) y, a las 19:48 ET del 3 de noviembre, cotizaba a US$508,83 (+5,2%).
No es un precio de cierre y cambia a cada minuto; desde el cierre osciló entre US$482,28 y US$529,50. Frente a lo esperado (LSEG, citado por CNBC, antes del reporte; aproximado), la utilidad por acción ajustada fue de US$2,09 y se esperaban US$1,95; los ingresos fueron de US$13.377 millones y se esperaban US$13.090 millones; y la guía de ingresos del cuarto trimestre, de cerca de US$17.000 millones, superó los US$16.200 millones esperados. El margen bruto de la guía (55%) quedó algo bajo el 55,3% esperado (StreetAccount). Máximo por cierre de US$649,42 (6 de octubre de 2026) y mínimo de US$190,95 (3 de marzo de 2026); doce meses atrás, el 4 de noviembre de 2025, cerraba en US$250,05. La curva llega hasta el cierre del 3 de noviembre; la sesión fuera de horario (a las 19:48 ET del 3 de noviembre) cambia a cada minuto y no está en el gráfico.
Cinco trimestres, índice sep 2025 = 100
Rótulos: ingresos en miles de millones de US$; utilidad neta en millones de US$. Pasa el cursor o toca un trimestre para ver las cifras.
Los ingresos del trimestre a septiembre de 2026 (US$13.377 millones) son 1,45 veces los del mismo trimestre de 2025 (US$9.246 millones); la utilidad neta (US$2.428 millones) es 1,95 veces la de entonces (US$1.243 millones). El gráfico pone ambas series en índice, con el trimestre a septiembre de 2025 en 100. Los trimestres intermedios vienen de Yahoo Finance.
Millones de US$, julio a septiembre de 2025 contra el mismo trimestre de 2026
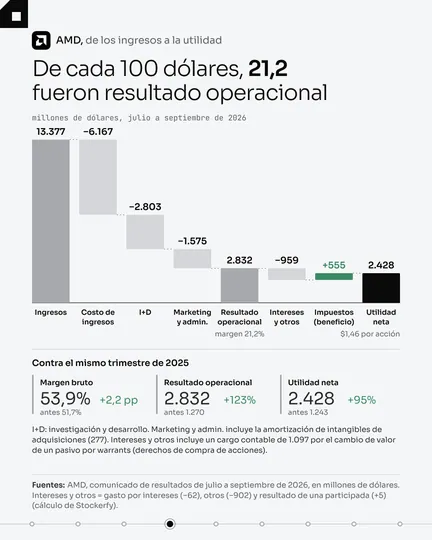
Lo que costó fabricar y entregar los chips, con la amortización de adquisiciones.
Gasto en diseñar la próxima generación de procesadores y chips de inteligencia artificial.
Marketing, gastos generales y amortización de intangibles de adquisiciones.
Lo que queda de los ingresos tras esas tres partidas: 13,7% hace un año y 21,2% ahora.
Peso de cada partida
sep 2025
sep 2026
Los ingresos subieron 45%; el costo de ingresos subió 38%, la investigación y desarrollo, 31%, y el resultado operacional se multiplicó por 2,2.
El gráfico reparte cada dólar vendido entre el costo de ingresos, los demás gastos y el resultado operacional, en el trimestre de 2025 y en el de 2026.
Otras cifras del reporte
De las ventas al resultado operacional
Cada cuadro vale US$1 de ventas. Cambia de trimestre para ver cómo se reparten los 100 dólares vendidos.
Margen bruto (utilidad bruta sobre ingresos): 53,9% contra 51,7% hace un año. Margen operacional: 21,2% contra 13,7%. El costo de ingresos fue de US$6.167 millones; investigación y desarrollo, US$2.803 millones; y marketing, administración y amortización de intangibles, US$1.575 millones.
Millones de US$, por trimestre
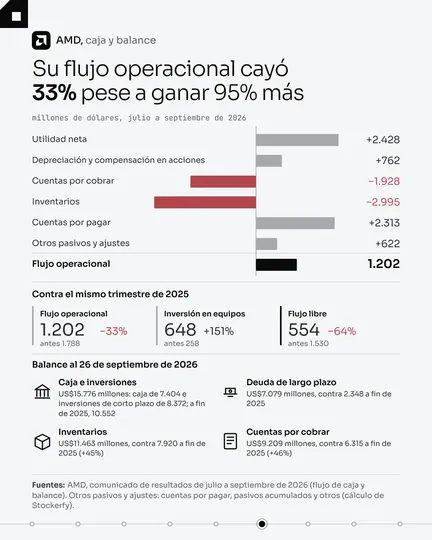
El flujo operacional del trimestre fue de US$1.202 millones (US$1.788 millones hace un año) y las compras de propiedades y equipos, de US$648 millones; el flujo libre fue de US$554 millones.
En el trimestre, las cuentas por cobrar restaron US$1.928 millones, los inventarios US$2.995 millones y las cuentas por pagar sumaron US$2.313 millones. Las cifras de los tres trimestres de 2026 son de operaciones continuas; la del primero sale de restar los otros dos a los nueve meses (cálculo de Stockerfy).
Lo demás del reporte: toca cada cifra para leerla
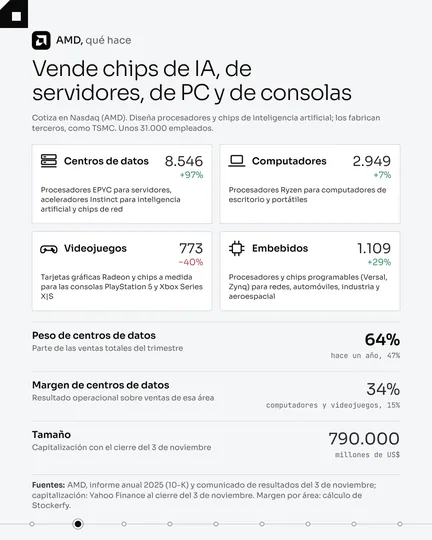
US$8.546 millones (+97%; +27% sobre el 2T): 64% de los ingresos, contra 47% hace un año.
Juntos suman US$3.722 millones (−8%): computadores, US$2.949 millones (+7%), y videojuegos, US$773 millones (−40%).
US$1.109 millones (+29%; +14% sobre el 2T).
Resultado operacional de US$2.882 millones en centros de datos (34% de sus ventas), US$573 millones en computadores y videojuegos (15%) y US$453 millones en embebidos (41%); cálculo de Stockerfy.
Ingresos de cerca de US$17.000 millones, más o menos 3% (+66% sobre el 4T 2025 y +27% sobre el 3T, según la empresa), y margen bruto ajustado de cerca de 55%.
La empresa proyectó US$13.000 millones, más o menos US$300 millones; reportó US$13.377 millones, sobre el tope del rango (US$13.300 millones).
US$15.776 millones en caja e inversiones de corto plazo (US$10.552 millones a fin de 2025). Deuda de largo plazo: US$7.079 millones (US$2.348 millones). Patrimonio: US$68.389 millones.
Inventarios de US$11.463 millones (US$7.920 millones a fin de 2025) y cuentas por cobrar de US$9.209 millones (US$6.315 millones).
Escáner de Stockerfy del 3 de noviembre
Cada barra muestra cuánto suma al puntaje del eje (a la derecha, en verde) o cuánto resta (a la izquierda, en rojo). En valoración, más barato puntúa más alto.
Los insumos de Yahoo Finance llegan hasta el trimestre de junio de 2026: no incluyen el comunicado de resultados del 3 de noviembre.
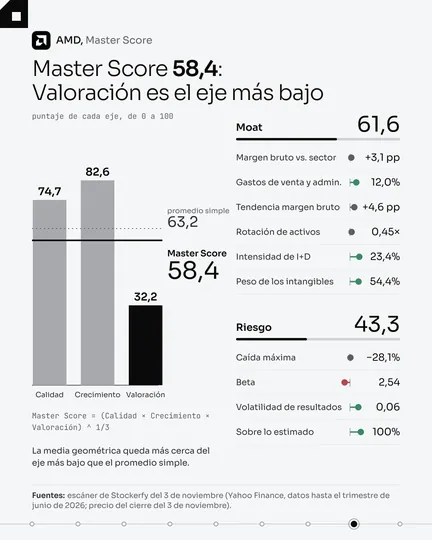
Master Score
El Master Score es la media geométrica de Calidad, Crecimiento y Valoración: (74,7 × 82,6 × 32,2)^(1/3) = 58,4.
El promedio simple de los tres es 63,2. Moat y Riesgo se miden aparte y no entran al Master Score. Se publican 32 de las 33 métricas con dato; en Riesgo se omite la consistencia de ingresos, idéntica a la de Crecimiento.
De dónde sale cada cifra
Otros análisis de AMD
Esto no es asesoría financiera. Stockerfy publica las cifras de la empresa y los puntajes que calcula; no recomienda comprar ni vender.
Versión para redes
El resumen de esta página, en imágenes. El detalle, los gráficos y las fuentes están aquí.