 Stockerfy
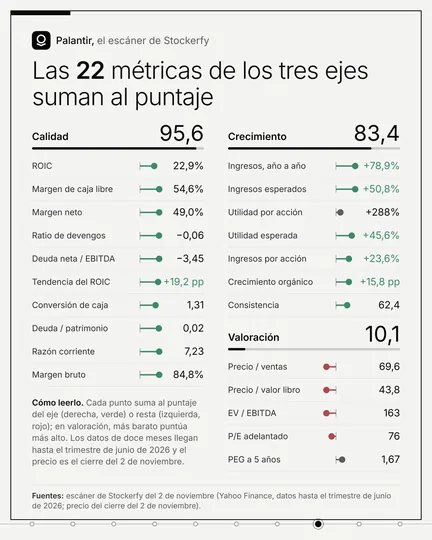
Calidad
95,6ROIC22,9%
Margen de caja libre54,6%
Margen neto49,0%
Ratio de devengos−0,06
Deuda neta / EBITDA−3,45
Tendencia del ROIC+19,2 pp
Conversión de caja1,31
Deuda / patrimonio0,02
Razón corriente7,23
Margen bruto84,8%
AnálisisPLTR

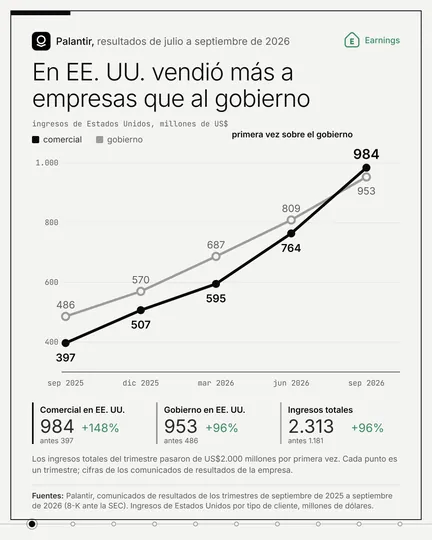
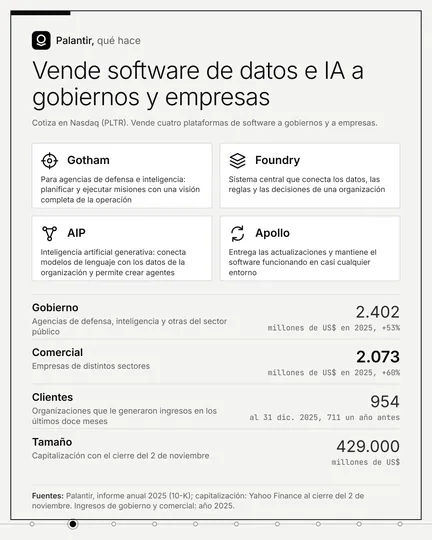
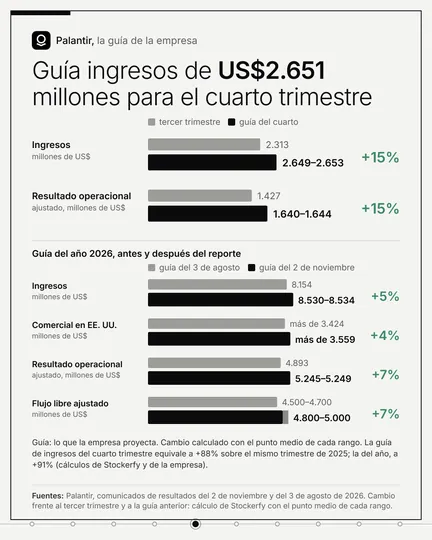
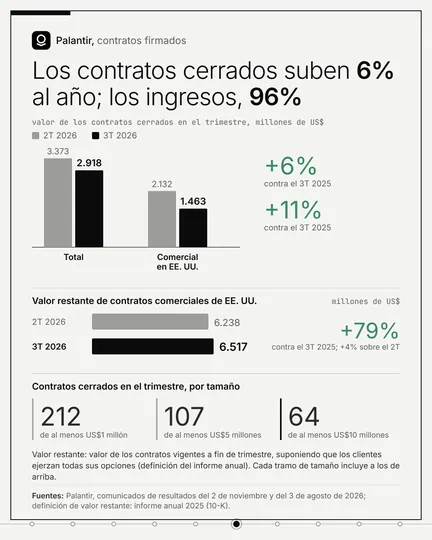
Palantir facturó US$2.313 millones en el trimestre de julio a septiembre de 2026 (+96%), su primer trimestre sobre US$2.000 millones, y ganó US$0,44 por acción, contra cerca de US$0,41 que esperaban los analistas. En Estados Unidos, las ventas a empresas fueron de US$984 millones (+148%) y superaron por primera vez a las ventas al gobierno, de US$953 millones (+96%). Su resultado operacional fue de US$1.085 millones, 46,9% de los ingresos (33,3% hace un año). La empresa proyecta ingresos de US$2.649 a 2.653 millones para el cuarto trimestre y subió su guía del año a US$8.530 a 8.534 millones.
Cinco trimestres, índice sep 2025 = 100
Los ingresos del trimestre a septiembre de 2026 (US$2.313 millones) son 1,96 veces los del mismo trimestre de 2025 (US$1.181 millones); la utilidad neta de los accionistas (US$1.128 millones) es 2,37 veces la de entonces (US$476 millones). El gráfico pone ambas series en índice, con el trimestre a septiembre de 2025 en 100. Los trimestres intermedios vienen de Yahoo Finance.
Rótulos: ingresos en miles de millones de US$; utilidad neta de los accionistas en millones de US$. Pasa el cursor o toca un trimestre para ver las cifras.
Doce meses de cierres diarios
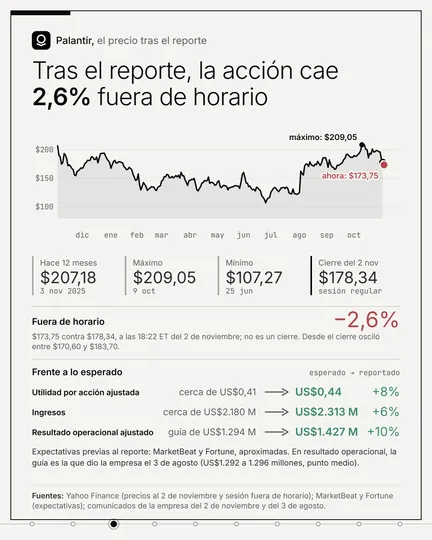
Palantir reportó el lunes 2 de noviembre, después del cierre de Nueva York. PLTR cerró ese día en US$178,34; fuera de horario abrió en US$178,33 (−0,0%) y, a las 18:22 ET del 2 de noviembre, cotizaba a US$173,75 (−2,6%). No es un precio de cierre y cambia a cada minuto; desde el cierre osciló entre US$170,60 y US$183,70. Frente a lo esperado (MarketBeat y Fortune, antes del reporte, aproximado): la utilidad por acción ajustada fue de US$0,44 y se esperaban cerca de US$0,41; los ingresos fueron de US$2.313 millones y se esperaban cerca de US$2.180 millones. El resultado operacional ajustado, de US$1.427 millones, superó los US$1.292 a 1.296 millones que la empresa había proyectado el 3 de agosto. Ninguna fuente fija por sí sola la causa del movimiento del precio. Máximo por cierre de US$209,05 (9 de octubre de 2026) y mínimo de US$107,27 (25 de junio de 2026); doce meses atrás, el 3 de noviembre de 2025, cerró en US$207,18. La curva llega hasta el cierre del 2 de noviembre; la sesión fuera de horario (a las 18:22 ET del 2 de noviembre) cambia a cada minuto y no está en el gráfico.
Millones de US$, julio a septiembre de 2025 contra el mismo trimestre de 2026
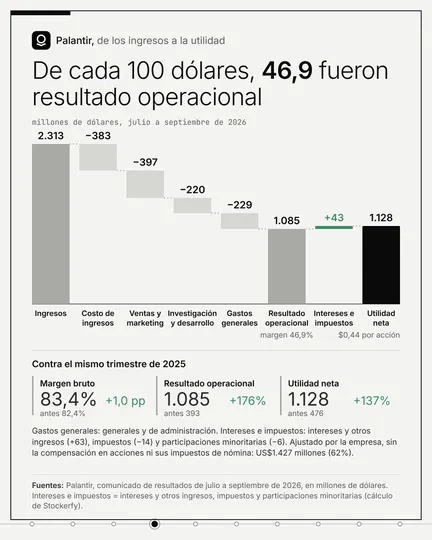
Los ingresos subieron 96%, con las ventas a empresas de EE. UU. en +148% y las de gobierno en +96%; el costo de ingresos subió 85% y el resultado operacional se multiplicó por 2,8. El gráfico reparte cada dólar vendido entre el costo de ingresos, los demás gastos y el resultado operacional, en el trimestre de 2025 y en el de 2026.
Lo que costó entregar el software a los clientes.
Equipos comerciales, marketing y programas de adopción.
Gasto en desarrollar y mejorar las plataformas.
Gastos generales y de administración.
Lo que queda de los ingresos tras esas cuatro partidas: 33,3% hace un año y 46,9% ahora.
Peso de cada partida
sep 2025
sep 2026
Otras cifras del reporte
De las ventas al resultado operacional
Cada cuadro vale US$1 de ventas. Cambia de trimestre para ver cómo se reparten los 100 dólares vendidos. Margen bruto (utilidad bruta sobre ingresos): 83,4% contra 82,4% hace un año. Margen operacional: 46,9% contra 33,3%. El costo de ingresos fue de US$383 millones; ventas y marketing, US$397 millones; investigación y desarrollo, US$220 millones; y generales y administración, US$229 millones.
Millones de US$, por trimestre
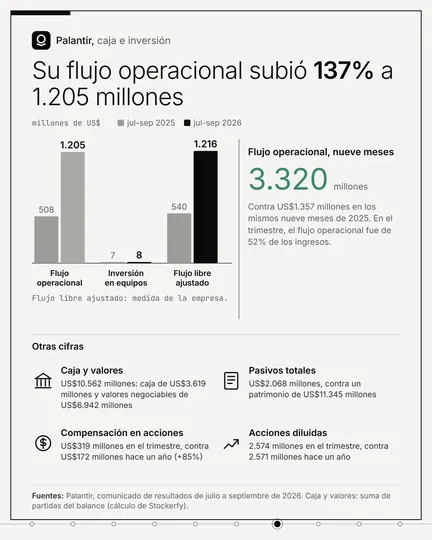
El flujo operacional de nueve meses fue de US$3.320 millones. El comunicado entrega el del trimestre (US$1.205 millones); los trimestres anteriores vienen de Yahoo Finance. Las compras de propiedades y equipos del trimestre fueron de US$8 millones. El flujo libre es la diferencia entre ambos.
Escáner de Stockerfy del 2 de noviembre
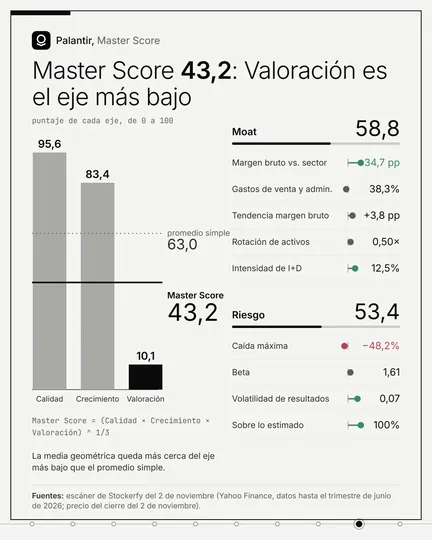
Cada barra muestra cuánto suma al puntaje del eje (a la derecha, en verde) o cuánto resta (a la izquierda, en rojo). En valoración, más barato puntúa más alto. Los insumos de Yahoo Finance llegan hasta el trimestre de junio de 2026: no incluyen el comunicado de este reporte.
Master Score
El Master Score es la media geométrica de Calidad, Crecimiento y Valoración: (95,6 × 83,4 × 10,1)^(1/3) = 43,2. El promedio simple de los tres es 63,0. Moat y Riesgo se miden aparte y no entran al Master Score. Se publican 31 de las 33 métricas con dato (Moat: sin dato de peso de los intangibles); en Riesgo se omite la consistencia de ingresos, idéntica a la de Crecimiento.
De dónde sale cada cifra
Esto no es asesoría financiera. Stockerfy publica las cifras de la empresa y los puntajes que calcula; no recomienda comprar ni vender.
Versión para redes
El resumen de esta página, en imágenes. El detalle, los gráficos y las fuentes están aquí.