 Stockerfy
Calidad
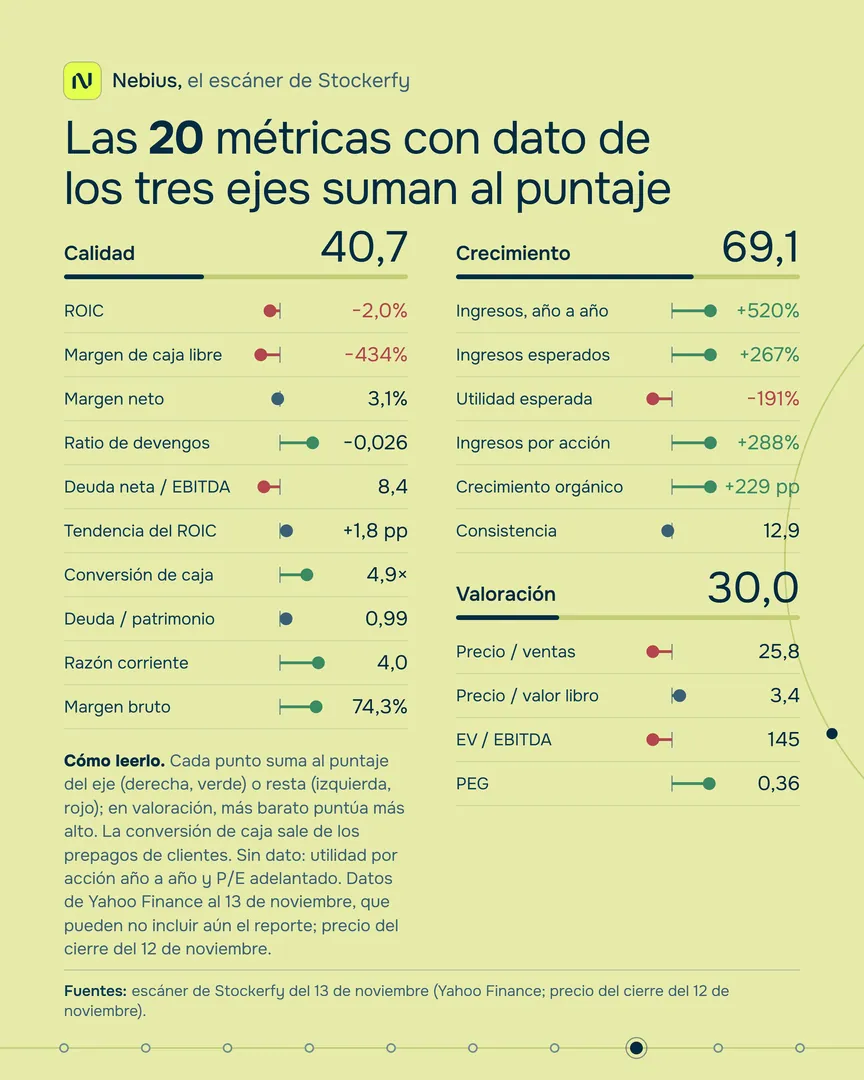
40,7ROIC−2,0%
Margen de caja libre−434%
Margen neto3,1%
Ratio de devengos−0,026
Deuda neta / EBITDA8,4
Tendencia del ROIC+1,8 pp
Conversión de caja4,9×
Deuda / patrimonio0,99
Razón corriente4,0
Margen bruto74,3%
AnálisisNBIS

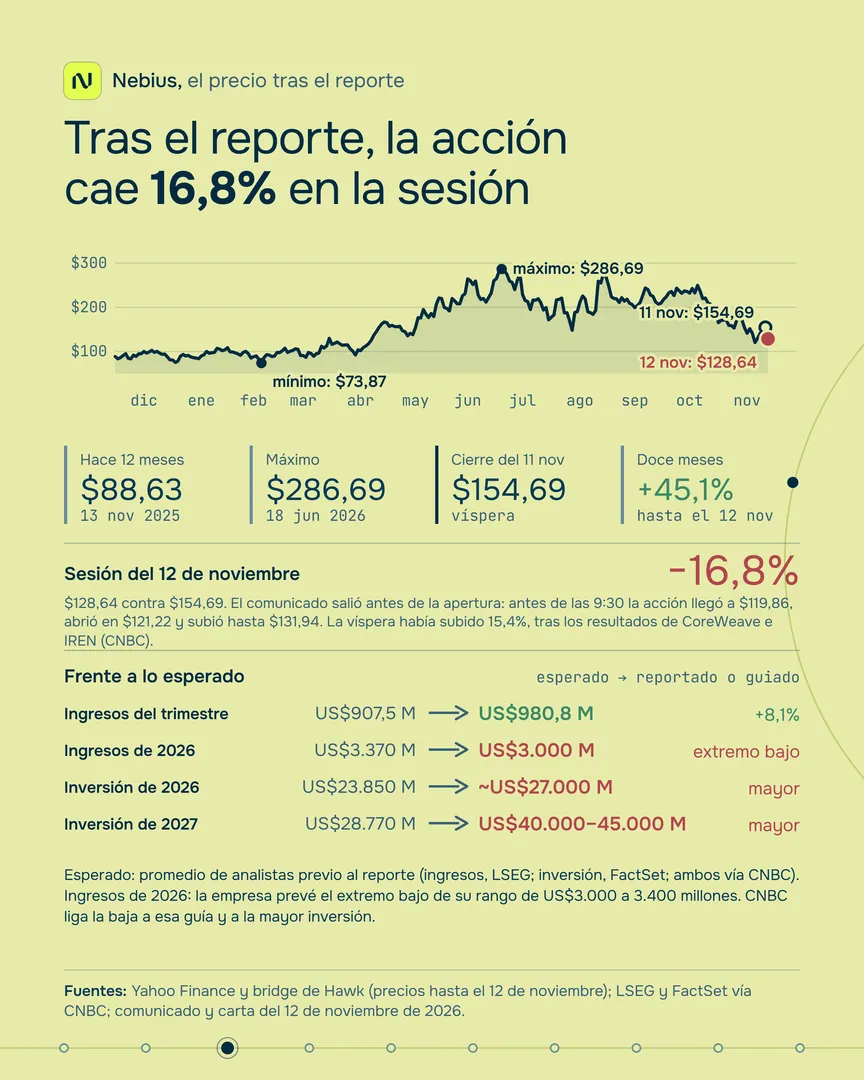
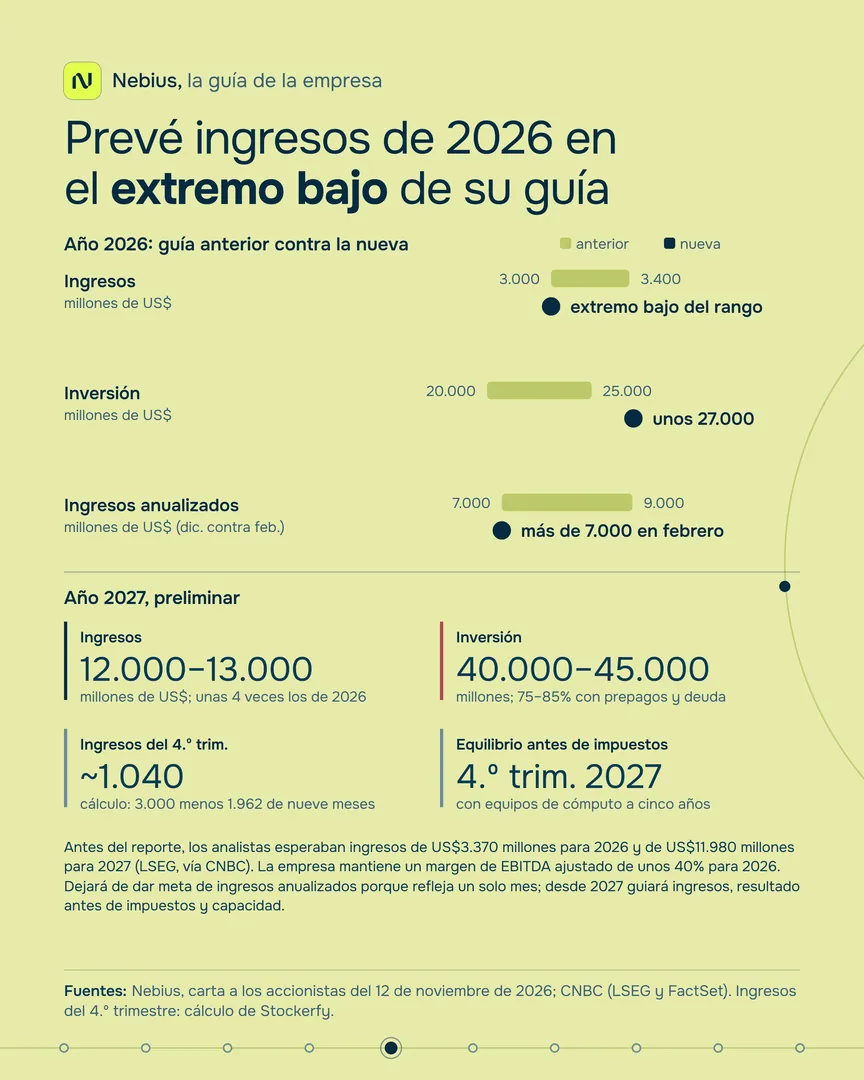
Nebius reportó el 12 de noviembre, antes de la apertura, los resultados del trimestre de julio a septiembre de 2026. Los ingresos subieron 571%, a US$980,8 millones, sobre los US$907,5 millones que esperaban los analistas (LSEG), y el resultado operacional fue de US$50 millones, contra una pérdida de US$130 millones hace un año. La pérdida neta fue de US$37,5 millones. Prevé ingresos de 2026 en el extremo bajo de su rango de US$3.000 a 3.400 millones y una inversión de unos US$27.000 millones. En la sesión regular del 12 de noviembre cerró a US$128,64, −16,8% contra el cierre del día anterior (US$154,69). El comunicado salió antes de la apertura: antes de las 9:30 llegó a US$119,86, abrió en US$121,22 y llegó a oscilar entre US$121,01 y US$131,94.
Estimaciones de analistas contra lo reportado
Esperado: promedio de analistas previo al reporte (ingresos, LSEG; inversión, FactSet; ambos vía CNBC). Ingresos de 2026: la empresa prevé el extremo bajo de su rango de US$3.000 a 3.400 millones. Inversión de 2026: unos US$27.000 millones.
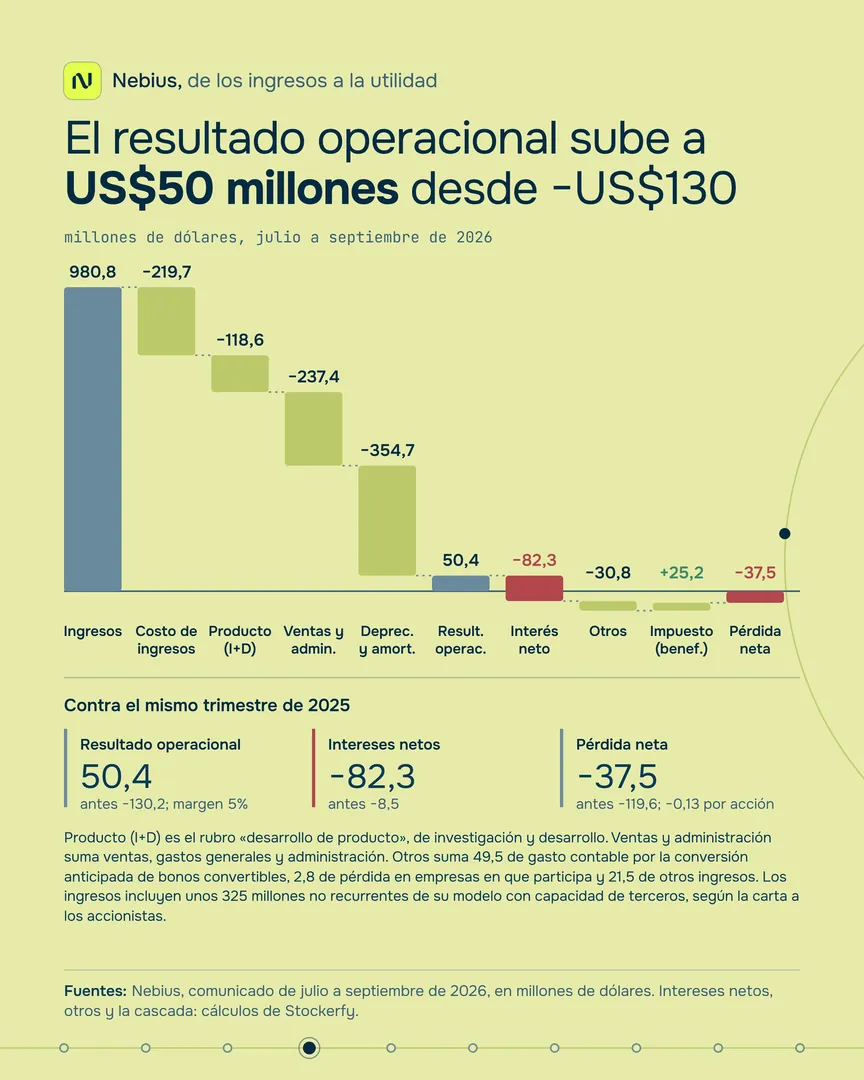
Millones de US$, julio a septiembre de 2026, US GAAP
resultadorestasuma
Intereses netos: gasto de 112,5 menos ingresos de 30,2.
Otros resultados: gasto contable de 49,5 por la conversión anticipada de bonos convertibles, pérdida de 2,8 en empresas en que participa y otros ingresos de 21,5. Margen operacional: 5,1%. Pérdida por acción: −US$0,13.
Doce meses de cierres diarios
Nebius reportó el jueves 12 de noviembre antes de la apertura. NBIS había cerrado en US$154,69, tras subir 15,4% el miércoles.
En la sesión regular del 12 de noviembre cerró a US$128,64, −16,8% contra el cierre del día anterior (US$154,69). El comunicado salió antes de la apertura: antes de las 9:30 llegó a US$119,86, abrió en US$121,22 y llegó a oscilar entre US$121,01 y US$131,94. Frente a lo esperado: los ingresos fueron de US$980,8 millones y se esperaban US$907,5 millones (LSEG, vía CNBC). Los ingresos de 2026 quedan en el extremo bajo de un rango de US$3.000 a 3.400 millones, con US$3.370 millones esperados (LSEG); la inversión prevista de 2026, unos US$27.000 millones, supera los US$23.850 millones esperados, y la de 2027, de US$40.000 a 45.000 millones, los US$28.770 millones esperados (FactSet, vía CNBC). La acción venía de un máximo por cierre de US$286,69 el 18 de junio de 2026. Doce meses atrás, el 13 de noviembre de 2025, cerraba en US$88,63; el máximo por cierre fue de US$286,69 (18 de junio de 2026), el mínimo de US$73,87 (5 de febrero de 2026) y el último cierre, el del 12 de noviembre, de US$128,64 (+45,1% en doce meses). La curva incluye la sesión del 12 de noviembre, ya cerrada.
Cinco trimestres, índice sep 2025 = 100
Rótulos: ingresos y EBITDA ajustado, en millones de US$. Pasa el cursor o toca un trimestre para ver las cifras.
Los ingresos del trimestre a septiembre de 2026 (US$980,8 millones) son 6,7 veces los del mismo trimestre de 2025 (US$146,1 millones).
El gráfico pone ambas series en índice, con el trimestre a septiembre de 2025 en 100. Se usa el EBITDA ajustado (medida de la empresa) porque no hay un resultado operacional comparable en todas las cartas: fue de −5,2, 15,0, 129,5, 236,2 y 465,8 millones de dólares.
Millones de US$, julio a septiembre de 2025 contra el mismo trimestre de 2026
Lo que cuesta operar la capacidad que arrienda: electricidad, arriendo de sitios y personal.
El rubro de investigación y desarrollo.
Ventas y marketing, gastos generales y administración, en una sola partida.
El desgaste contable de los equipos y centros de datos que compró.
Peso de cada partida de costo
sep 2025
sep 2026
Los ingresos subieron 571%; el costo de ingresos, 412%; desarrollo de producto, 164%; ventas, generales y administración, 165%; y depreciación y amortización, 258%.
El gráfico reparte los costos del trimestre entre estas cuatro partidas, en el trimestre de 2025 y en el de 2026.
Otras cifras del reporte
De las ventas al resultado operacional
Cada cuadro vale US$1 de ingresos de julio a septiembre de 2026; el resultado operacional es el último grupo.
En el mismo trimestre de 2025 los costos fueron de US$189 por cada US$100 de ingresos, por eso no se muestra. Los ingresos fueron de US$980,8 millones. El costo de ingresos fue de US$219,7 millones (22,4% de los ingresos; 29,4% hace un año); desarrollo de producto, US$118,6 millones; ventas, generales y administración, US$237,4 millones; y depreciación y amortización, US$354,7 millones. Resultado operacional: 5,1% de los ingresos (−89,1% hace un año). Los ingresos incluyen unos US$325 millones no recurrentes de su modelo con capacidad de terceros (carta a los accionistas).
Millones de US$, julio a septiembre de 2026
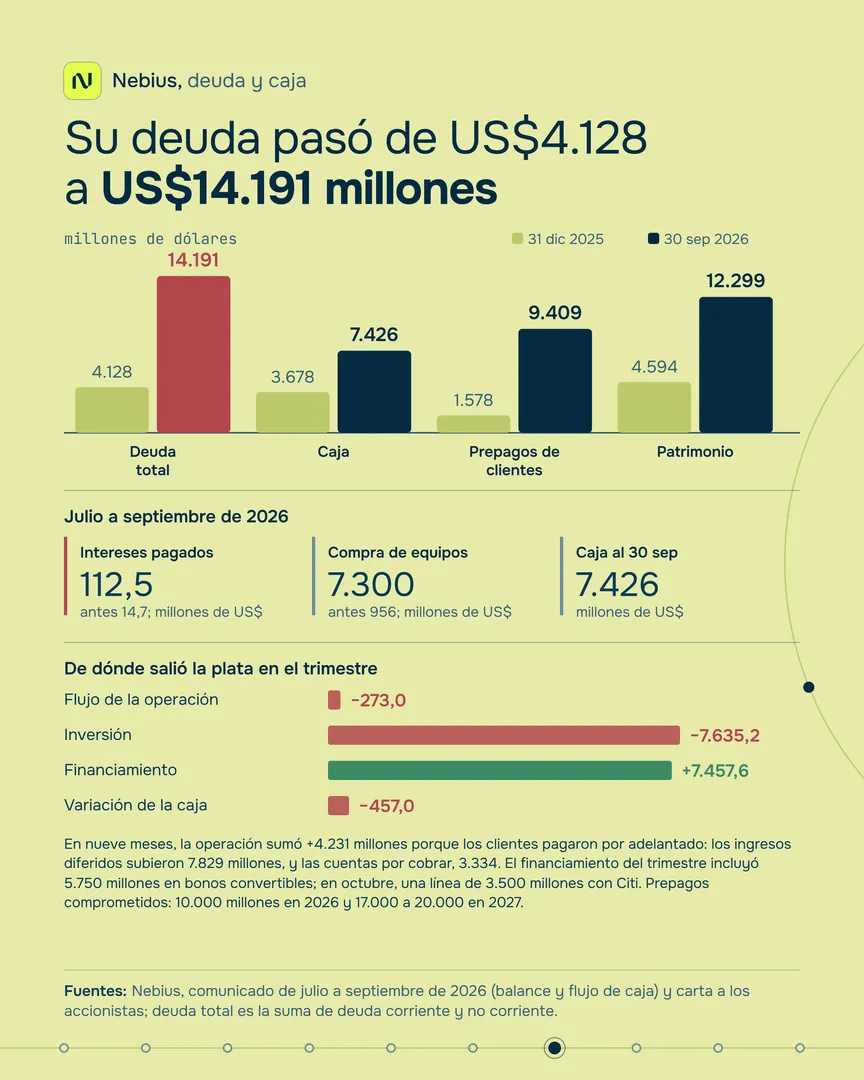
En julio a septiembre el flujo de la operación fue de −US$273,0 millones, la inversión de −US$7.635,2 millones (compras de equipos por US$7.300,4 millones) y el financiamiento de +US$7.457,6 millones; la caja, con la restringida, bajó US$457,0 millones. En nueve meses la operación sumó +US$4.231,1 millones porque los clientes pagaron por adelantado: los ingresos diferidos subieron US$7.829,0 millones y las cuentas por cobrar, US$3.333,9 millones. La deuda total pasó de US$4.127,7 millones a fin de 2025 a US$14.190,8 millones al 30 de septiembre. Esta página no muestra una serie de cinco trimestres de flujo de caja porque las cartas no la traen completa.
Lo demás del reporte: toca cada cifra para leerla
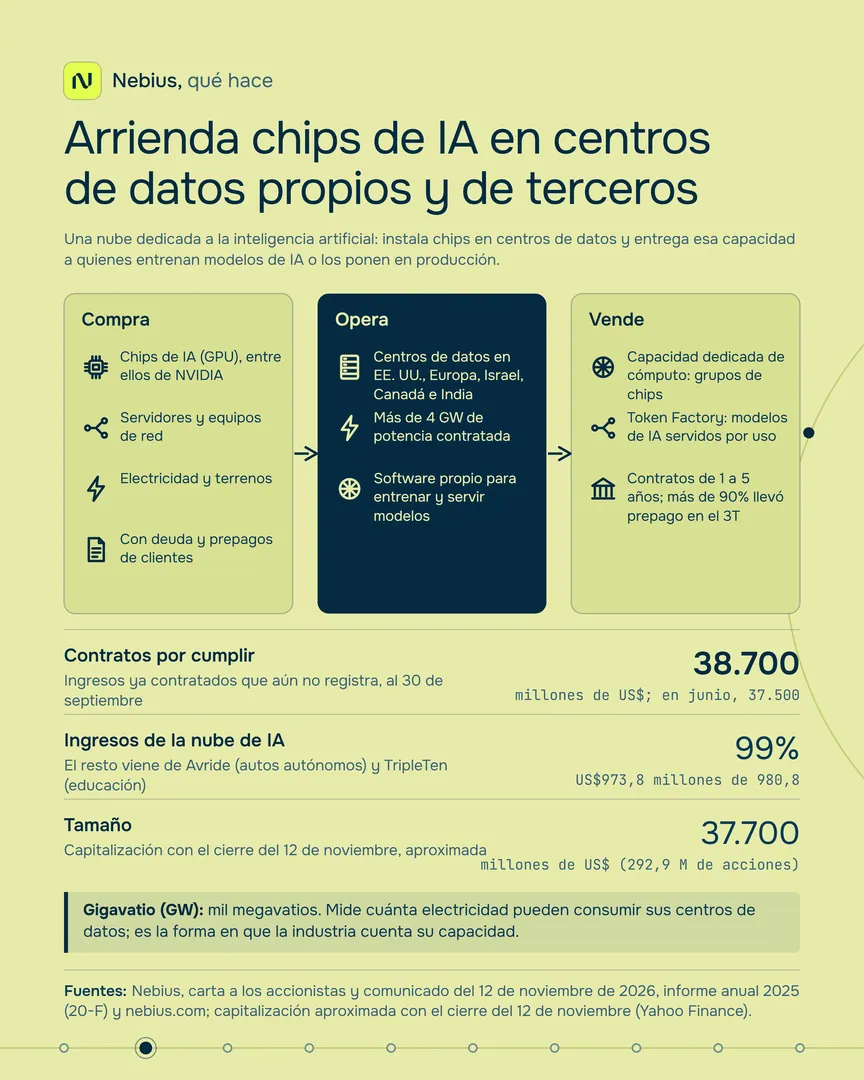
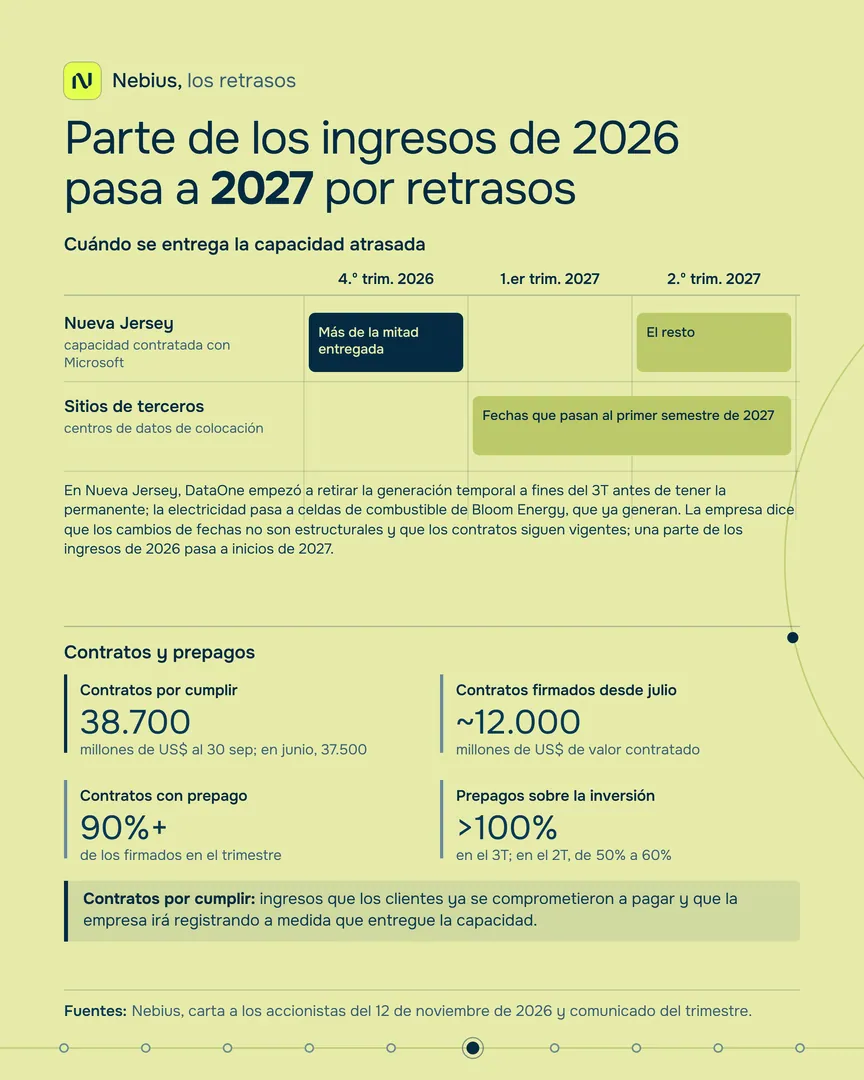
US$38.700 millones al 30 de septiembre, contra US$37.500 millones en junio. Es lo que los clientes se comprometieron a pagar y que la empresa irá registrando como ingreso a medida que entregue la capacidad. Desde el inicio del trimestre firmó unos US$12.000 millones en contratos nuevos; más de 90% del valor contratado llevó prepago.
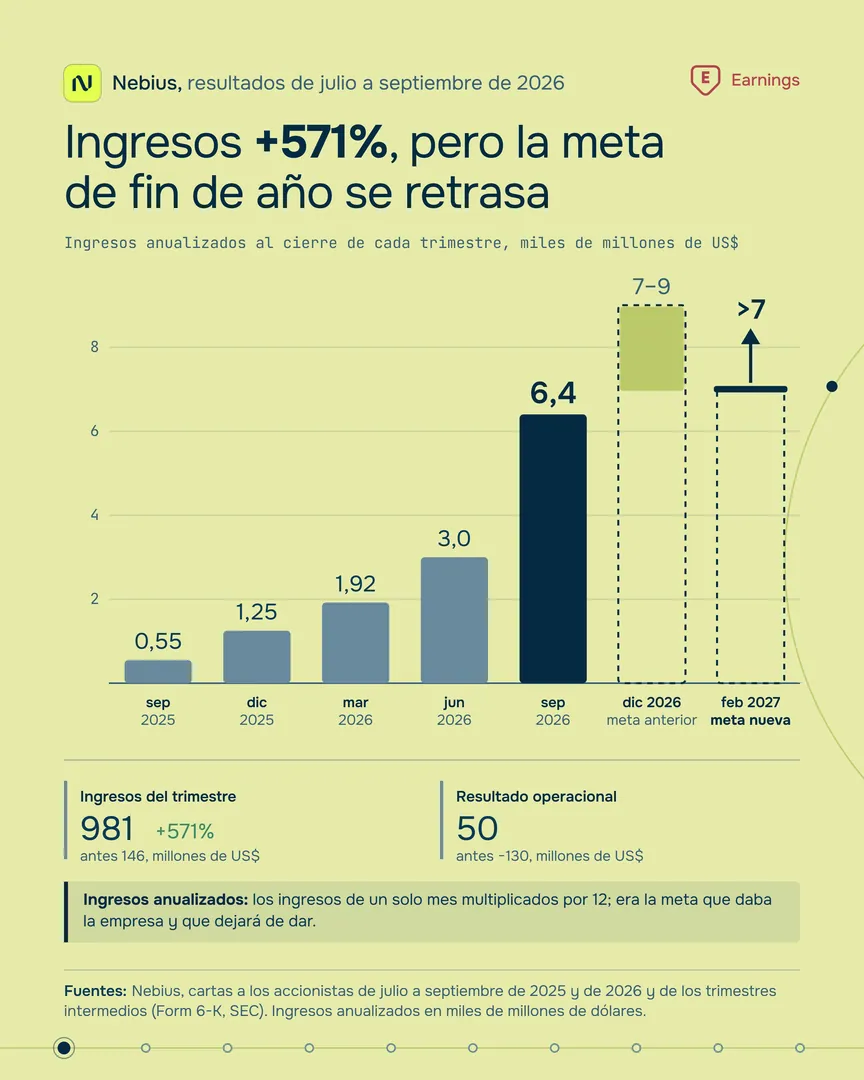
Terminaron septiembre en US$6.400 millones, contra US$3.000 millones en junio y US$551 millones un año antes. La meta era de US$7.000 a 9.000 millones en diciembre; ahora es de más de US$7.000 millones en febrero. La empresa dejará de dar esa meta porque refleja un solo mes: desde 2027 guiará ingresos, resultado antes de impuestos y capacidad.
La carta del trimestre nombra los primeros contratos de varios años con Databricks, Datadog, Palantir (socio preferido de nube de IA) y Snowflake, y a Cognition como primer cliente con grupos de chips NVIDIA Vera Rubin. Los contratos de Microsoft y Meta pueden financiarse igual que los demás, según la carta.
Donde depende de terceros hubo retrasos. En Nueva Jersey, DataOne empezó a retirar la generación temporal a fines del tercer trimestre antes de la permanente, y la energía pasa a celdas de combustible de Bloom Energy. La empresa entregará más de la mitad de la capacidad contratada con Microsoft a fin de 2026 y el resto en el segundo trimestre de 2027. Fechas de varios sitios de colocación pasan al primer semestre de 2027; dice que no es un cambio estructural y que los contratos siguen vigentes.
En el trimestre colocó US$5.750 millones en bonos convertibles (agosto) y cerró una línea de US$775 millones con respaldo de activos (julio); en octubre sumó una línea garantizada de US$3.500 millones con Citi. Los prepagos de clientes cubrieron más de 100% de la inversión asociada del trimestre (entre 50% y 60% en el segundo). Espera US$10.000 millones en prepagos en 2026 y US$17.000 a 20.000 millones en 2027.
Ingresos en el extremo bajo de US$3.000 a 3.400 millones, porque una parte de los ingresos de este año pasa a inicios de 2027; margen de EBITDA ajustado de unos 40% (sin cambio); inversión de unos US$27.000 millones (antes, US$20.000 a 25.000 millones); potencia contratada de 5 GW a fin de año. Con el extremo bajo, el cuarto trimestre quedaría en unos US$1.040 millones (3.000 menos 1.962 de nueve meses; cálculo de Stockerfy).
Ingresos de US$12.000 a 13.000 millones (unas cuatro veces los de 2026), equilibrio antes de impuestos en el cuarto trimestre de 2027 (con vida útil de cinco años para los equipos de cómputo), inversión de US$40.000 a 45.000 millones con 75% a 85% cubierto por prepagos y deuda respaldada por activos, y más de 1 GW de capacidad nueva por año.
El miércoles 11 la acción había subido 15,4%, a US$154,69, tras los resultados de CoreWeave e IREN (CNBC). El jueves, CNBC liga la baja de la acción a la guía de ingresos y a la mayor inversión; el artículo menciona además otro contexto (la salida del presidente ejecutivo de Nvidia, mercados de capitales inestables y presión política contra los centros de datos) sin atribuirle la caída.
Escáner de Stockerfy del 13 de noviembre
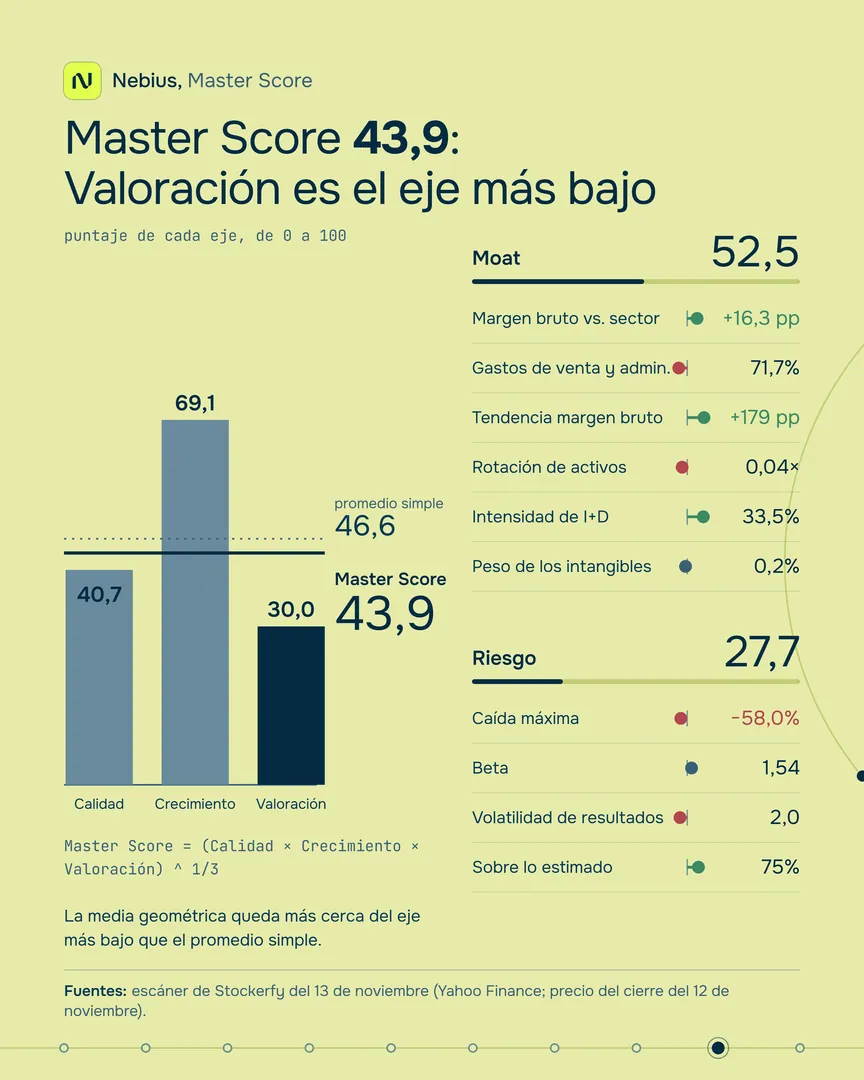
Cada barra muestra cuánto suma al puntaje del eje (a la derecha, en verde) o cuánto resta (a la izquierda, en rojo). En valoración, más barato puntúa más alto.
La conversión de caja sale de los prepagos de clientes. Sin dato: utilidad por acción año a año y P/E adelantado. Datos de Yahoo Finance al 13 de noviembre, que pueden no incluir aún el reporte; precio del cierre del 12 de noviembre.
Master Score
El Master Score es la media geométrica de Calidad, Crecimiento y Valoración: (40,7 × 69,1 × 30,0)^(1/3) = 43,9.
El promedio simple de los tres es 46,6. Moat y Riesgo se miden aparte y no entran al Master Score. Se publican todas las métricas con dato; en Riesgo se omite la consistencia de ingresos, idéntica a la de Crecimiento.
De dónde sale cada cifra
Esto no es asesoría financiera. Stockerfy publica las cifras de la empresa y los puntajes que calcula; no recomienda comprar ni vender.
Versión para redes
El resumen de esta página, en imágenes. El detalle, los gráficos y las fuentes están aquí.